Domain rentenversicherung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
rentenversicherung-chemnitz.de um.
Sind Sie am Kauf der Domain
rentenversicherung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rentenversicherung-chemnitz.de kaufen?
Was bedeutet die Tilgungsrate?
Die Tilgungsrate ist der Betrag, den ein Kreditnehmer regelmäßig zurückzahlt, um einen Kredit abzubezahlen. Sie setzt sich aus einem Teil der Tilgung des Kreditbetrags und den Zinsen zusammen. Durch die Tilgungsrate verringert sich die Restschuld des Kredits nach jeder Zahlung. Je höher die Tilgungsrate ist, desto schneller wird der Kredit abbezahlt und desto weniger Zinsen fallen insgesamt an. Die Tilgungsrate ist daher ein wichtiger Faktor bei der Kreditaufnahme und beeinflusst die Gesamtkosten des Kredits. **
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **


Ähnliche Suchbegriffe für Tilgungsrate
Top-Angebote
Produkte zum Begriff Tilgungsrate:
-
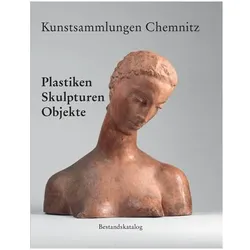
Kunstsammlungen Chemnitz Bestandskatalo, Sachbücher von Ingrid Mössinger, Kunstsammlungen ChemnitzErstmals publizieren die Kunstsammlungen Chemnitz mit diesem opulenten Band ihren ebenso umfangreichen wie herausragenden Bestand an Skulpturen, Plastiken und Objekten. Mehr als 400 Werke von fast 180 Künstlern ab dem späten 18. Jahrhundert bis heute wurden sorgfältig wissenschaftlich erarbeitet und mit Abbildungen sowie einführenden Texten versehen. Die figurative Kunst mit Porträts, Akten und Tierdarstellungen steht dabei im Vordergrund, aber auch abstrakte Positionen sind vertreten. Berühmte Namen wie Auguste Rodin, Wilhelm Lehmbruck, Edgar Degas, George Minne, Aristide Maillol, Günther Uecker und Tony Cragg belegen die jahrzehntelange weitblickende Sammeltätigkeit des traditionsreichen Hauses.43,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Tilgungsrate?
Die Tilgungsrate ist der Prozentsatz, mit dem ein Kredit oder eine Schuld zurückgezahlt wird. Sie gibt an, wie viel vom geliehenen Betrag innerhalb eines bestimmten Zeitraums zurückgezahlt wird. Eine höhere Tilgungsrate bedeutet, dass die Schuld schneller abbezahlt wird und die Gesamtkosten des Kredits sinken. Die Tilgungsrate wird oft in monatlichen Raten gezahlt und setzt sich aus einem Teil der Tilgung und einem Teil der Zinsen zusammen. Es ist wichtig, die Tilgungsrate bei der Aufnahme eines Kredits zu berücksichtigen, um sicherzustellen, dass man sich die Rückzahlung leisten kann. **
-
Was sagt die Tilgungsrate aus?
Die Tilgungsrate gibt an, in welchem Umfang ein Kreditnehmer regelmäßig seine Schulden zurückzahlt. Sie zeigt somit, wie schnell ein Kredit abbezahlt wird und in welchem Zeitraum die gesamte Schuld beglichen sein wird. Eine hohe Tilgungsrate bedeutet, dass der Kreditnehmer schneller schuldenfrei wird, während eine niedrige Tilgungsrate eine langsamere Rückzahlung signalisiert. Die Tilgungsrate ist somit ein wichtiger Indikator für die finanzielle Stabilität und Planbarkeit eines Kredits. **
-
Kann man die Tilgungsrate ändern?
Ja, die Tilgungsrate kann in der Regel geändert werden, wenn dies vertraglich vereinbart ist. Oftmals ist es möglich, die Tilgungsrate bei einem Kreditvertrag anzupassen, um die monatlichen Raten zu erhöhen oder zu verringern. Es ist wichtig, die Bedingungen des Kreditvertrags zu prüfen, um festzustellen, ob und unter welchen Voraussetzungen eine Änderung der Tilgungsrate möglich ist. Bei einigen Krediten kann eine Änderung der Tilgungsrate mit zusätzlichen Kosten verbunden sein oder bestimmte Fristen einhalten müssen. Es empfiehlt sich daher, sich vor einer Änderung der Tilgungsrate mit der Bank oder dem Kreditgeber in Verbindung zu setzen, um die Möglichkeiten und Bedingungen zu klären. **
-
Wie hoch sollte die Tilgungsrate sein?
Wie hoch die Tilgungsrate sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kredits, der Laufzeit und den persönlichen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate zu wählen, die es ermöglicht, den Kredit innerhalb einer angemessenen Zeit zurückzuzahlen, ohne dabei die finanzielle Belastung zu hoch werden zu lassen. Eine Faustregel besagt, dass die Tilgungsrate idealerweise zwischen 2% und 4% des Kreditbetrags liegen sollte. Es ist jedoch ratsam, sich individuell beraten zu lassen, um die optimale Tilgungsrate für die persönliche Situation zu ermitteln. **

Wie berechnet man die Tilgungsrate aus?
Die Tilgungsrate wird berechnet, indem man die Gesamtschuld durch die Anzahl der Tilgungsperioden teilt. Dieser Betrag wird dann zusammen mit den Zinsen auf die Gesamtschuld addiert, um die monatliche Rate zu erhalten. Die Tilgungsrate setzt sich aus einem Teil der Gesamtschuld und einem Teil der Zinsen zusammen, wobei der Anteil der Tilgung mit jeder Zahlung steigt. Es ist wichtig, die Tilgungsrate richtig zu berechnen, um sicherzustellen, dass die Schuld innerhalb der vereinbarten Laufzeit getilgt wird. **
Wie hoch darf die Tilgungsrate sein?
Die Höhe der Tilgungsrate hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. Generell sollte die Tilgungsrate so gewählt werden, dass sie für den Kreditnehmer finanziell tragbar ist. Es ist wichtig, dass die Tilgungsrate nicht zu hoch gewählt wird, da dies zu finanziellen Engpässen führen kann. Eine Faustregel besagt, dass die Tilgungsrate nicht mehr als 30% des verfügbaren Einkommens betragen sollte. Letztendlich sollte die Tilgungsrate individuell an die finanzielle Situation des Kreditnehmers angepasst werden. **
Top-Angebote
Produkte zum Begriff Tilgungsrate:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunstsammlungen Chemnitz Bestandskatalo, Sachbücher von Ingrid Mössinger, Kunstsammlungen ChemnitzErstmals publizieren die Kunstsammlungen Chemnitz mit diesem opulenten Band ihren ebenso umfangreichen wie herausragenden Bestand an Skulpturen, Plastiken und Objekten. Mehr als 400 Werke von fast 180 Künstlern ab dem späten 18. Jahrhundert bis heute wurden sorgfältig wissenschaftlich erarbeitet und mit Abbildungen sowie einführenden Texten versehen. Die figurative Kunst mit Porträts, Akten und Tierdarstellungen steht dabei im Vordergrund, aber auch abstrakte Positionen sind vertreten. Berühmte Namen wie Auguste Rodin, Wilhelm Lehmbruck, Edgar Degas, George Minne, Aristide Maillol, Günther Uecker und Tony Cragg belegen die jahrzehntelange weitblickende Sammeltätigkeit des traditionsreichen Hauses.43,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Tilgungsrate?
Die Tilgungsrate ist der Betrag, den ein Kreditnehmer regelmäßig zurückzahlt, um einen Kredit abzubezahlen. Sie setzt sich aus einem Teil der Tilgung des Kreditbetrags und den Zinsen zusammen. Durch die Tilgungsrate verringert sich die Restschuld des Kredits nach jeder Zahlung. Je höher die Tilgungsrate ist, desto schneller wird der Kredit abbezahlt und desto weniger Zinsen fallen insgesamt an. Die Tilgungsrate ist daher ein wichtiger Faktor bei der Kreditaufnahme und beeinflusst die Gesamtkosten des Kredits. **
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Was ist die Tilgungsrate?
Die Tilgungsrate ist der Prozentsatz, mit dem ein Kredit oder eine Schuld zurückgezahlt wird. Sie gibt an, wie viel vom geliehenen Betrag innerhalb eines bestimmten Zeitraums zurückgezahlt wird. Eine höhere Tilgungsrate bedeutet, dass die Schuld schneller abbezahlt wird und die Gesamtkosten des Kredits sinken. Die Tilgungsrate wird oft in monatlichen Raten gezahlt und setzt sich aus einem Teil der Tilgung und einem Teil der Zinsen zusammen. Es ist wichtig, die Tilgungsrate bei der Aufnahme eines Kredits zu berücksichtigen, um sicherzustellen, dass man sich die Rückzahlung leisten kann. **
-
Was sagt die Tilgungsrate aus?
Die Tilgungsrate gibt an, in welchem Umfang ein Kreditnehmer regelmäßig seine Schulden zurückzahlt. Sie zeigt somit, wie schnell ein Kredit abbezahlt wird und in welchem Zeitraum die gesamte Schuld beglichen sein wird. Eine hohe Tilgungsrate bedeutet, dass der Kreditnehmer schneller schuldenfrei wird, während eine niedrige Tilgungsrate eine langsamere Rückzahlung signalisiert. Die Tilgungsrate ist somit ein wichtiger Indikator für die finanzielle Stabilität und Planbarkeit eines Kredits. **
Ähnliche Suchbegriffe für Tilgungsrate
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man die Tilgungsrate ändern?
Ja, die Tilgungsrate kann in der Regel geändert werden, wenn dies vertraglich vereinbart ist. Oftmals ist es möglich, die Tilgungsrate bei einem Kreditvertrag anzupassen, um die monatlichen Raten zu erhöhen oder zu verringern. Es ist wichtig, die Bedingungen des Kreditvertrags zu prüfen, um festzustellen, ob und unter welchen Voraussetzungen eine Änderung der Tilgungsrate möglich ist. Bei einigen Krediten kann eine Änderung der Tilgungsrate mit zusätzlichen Kosten verbunden sein oder bestimmte Fristen einhalten müssen. Es empfiehlt sich daher, sich vor einer Änderung der Tilgungsrate mit der Bank oder dem Kreditgeber in Verbindung zu setzen, um die Möglichkeiten und Bedingungen zu klären. **
-
Wie hoch sollte die Tilgungsrate sein?
Wie hoch die Tilgungsrate sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kredits, der Laufzeit und den persönlichen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate zu wählen, die es ermöglicht, den Kredit innerhalb einer angemessenen Zeit zurückzuzahlen, ohne dabei die finanzielle Belastung zu hoch werden zu lassen. Eine Faustregel besagt, dass die Tilgungsrate idealerweise zwischen 2% und 4% des Kreditbetrags liegen sollte. Es ist jedoch ratsam, sich individuell beraten zu lassen, um die optimale Tilgungsrate für die persönliche Situation zu ermitteln. **
-
Wie berechnet man die Tilgungsrate aus?
Die Tilgungsrate wird berechnet, indem man die Gesamtschuld durch die Anzahl der Tilgungsperioden teilt. Dieser Betrag wird dann zusammen mit den Zinsen auf die Gesamtschuld addiert, um die monatliche Rate zu erhalten. Die Tilgungsrate setzt sich aus einem Teil der Gesamtschuld und einem Teil der Zinsen zusammen, wobei der Anteil der Tilgung mit jeder Zahlung steigt. Es ist wichtig, die Tilgungsrate richtig zu berechnen, um sicherzustellen, dass die Schuld innerhalb der vereinbarten Laufzeit getilgt wird. **
-
Wie hoch darf die Tilgungsrate sein?
Die Höhe der Tilgungsrate hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. Generell sollte die Tilgungsrate so gewählt werden, dass sie für den Kreditnehmer finanziell tragbar ist. Es ist wichtig, dass die Tilgungsrate nicht zu hoch gewählt wird, da dies zu finanziellen Engpässen führen kann. Eine Faustregel besagt, dass die Tilgungsrate nicht mehr als 30% des verfügbaren Einkommens betragen sollte. Letztendlich sollte die Tilgungsrate individuell an die finanzielle Situation des Kreditnehmers angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.